-
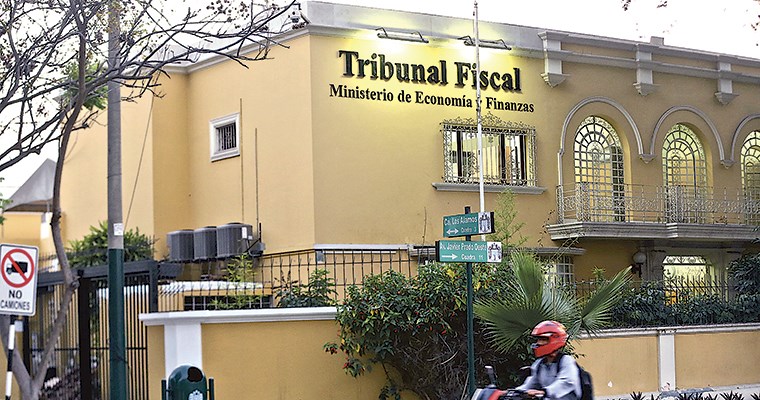
Tribunal Fiscal: Empresas pueden compensar deudas
Durante el estado de emergencia decretado a causa del covid-19, los contribuyentes que cuenten con saldo a favor del impuesto a la renta (IR) pueden utilizarlo para compensar, a su solicitud, el pago de otros tributos.
-
Nulidad de Resolución Administrativa por reserva de ley tributaria (Expediente N° 4505-2017-0)
Sumilla.- El Decreto Legislativo N° 148 y su Reglamento aprobado por el Decreto Supremo N° 008-82-VI, que regulan la Tarifa por Uso de Agua Subterránea, transgreden el principio constitucional de reserva de ley tributaria, toda vez que la Ley N° 23230 que delegó al Poder Ejecutivo la facultad de expedir Decretos Legislativos sobre legislación…
-
Corte Suprema delimita el supuesto de resolución del leasing (Casación N° 12818-2017 Lima)
Con el propósito de esclarecer las consecuencias tributarias de la resolución de un contrato de arrendamiento financiero o leasing, la Corte Suprema de Justicia precisó el supuesto de resolución de esta modalidad contractual. El colegiado ratificó mediante casación el papel promotor del arrendamiento financiero y normas aplicables a este contrato.
-
Tribunal Fiscal fija pautas para la admisión de pruebas (Acuerdo de Sala Plena N° 2019 – 28)
El Tribunal Fiscal (TF) estableció los criterios que aplicará para la admisión y evaluación de medios probatorios en los procedimientos contenciosos tributarios cuando la entidad recaudadora no haya determinado importe por pagar en la resolución administrativa impugnada por el contribuyente.
-
Precisan requisito para admisión de demandas contencioso-administrativas contra TF (Casación N° 13482-2015 Lima)
Las demandas contenciosas-administrativas interpuestas contra resoluciones del Tribunal Fiscal (TF) que resuelven una queja, solo serán admitidas a trámite si en esa decisión se emitió un pronunciamiento definitivo sobre el fondo del asunto controvertido, sin que exista recurso impugnatorio contra ese fallo en sede administrativa.
-
Tribunal Fiscal limita el derecho de reclamo a los contribuyentes
El Tribunal Fiscal mediante acuerdo de Sala Plena N° 2019-23, dispuso un nuevo criterio vinculante para emitir sus resoluciones y estableció que los efectos en una declaración jurada que rectifica una información previa, no puede ser impugnada.