-
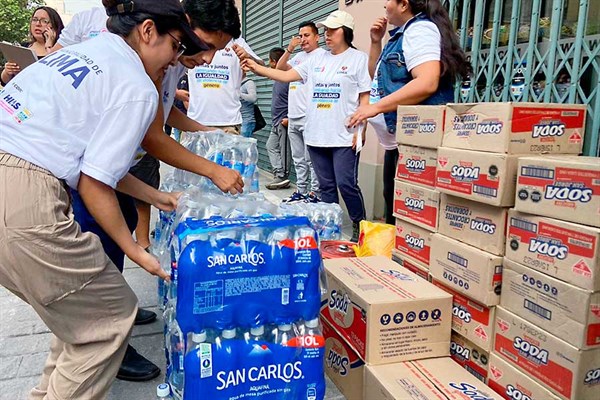
Donaciones y sus efectos tributarios
Son deducibles para fines del impuesto a la renta, las donaciones en favor de entidades y dependencias del sector público nacional y de entidades (privadas) sin fines de lucro, cuyo objeto social comprenda uno o varios de los siguientes fines: beneficencia, asistencia o bienestar social, educación, culturales, científicos, artísticos, literarios, deportivos, salud, patrimonio histórico…
-
Sunat precisa la aplicación de la donación como gasto deducible (Informe N° 123-2020-Sunat/7T0000)
Para deducir los gastos por concepto de donaciones otorgadas en favor de entidades y dependencias del sector público nacional, que no sean empresas, y de entidades sin fines de lucro cuyo objeto social comprenda fines de beneficencia, científicos y/o salud, siempre que tales instituciones cuenten con la calificación previa de la Sunat, no constituye…
-
Prorrogan la vigencia de beneficios tributarios del D.L. 783 y Art. de la Ley N° 29985 (D.U. Nº 024-2019)
DECRETO DE URGENCIA Nº 024-2019 DECRETO DE URGENCIA QUE PRORROGA LA VIGENCIA DE BENEFICIOS Y EXONERACIONES TRIBUTARIAS EL PRESIDENTE DE LA REPÚBLICA CONSIDERANDO: Que, de conformidad con el artículo 135 de la Constitución Política del Perú durante el interregno parlamentario, el Poder Ejecutivo legisla mediante decretos de urgencia, de los que da cuenta a…