-
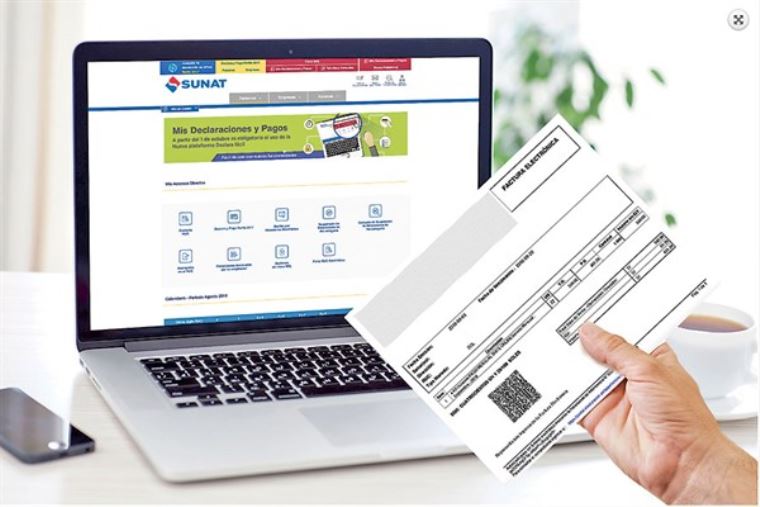
Imágenes de comprobantes no sustentan deducciones (Informe N° 102-2020-SUNAT/7T0000)
La imagen digital del comprobante de pago en formato físico (documento escaneado) no constituye el documento que reúne los requisitos y características para ser considerado comprobante de pago, por lo que no permitirá al adquirente o usuario sustentar la deducción del costo o gasto para efectos del impuesto a la renta (IR).
-
Nuevas reglas sobre la emisión de los comprobantes de pago
La reciente publicación del D. U. Nº 013-2020 amplía las posibilidades para el acceso al financiamiento de las micro, pequeñas y medianas empresas, así como de las starups, mediante comprobantes de pago electrónico, como son las facturas y recibos por honorarios.